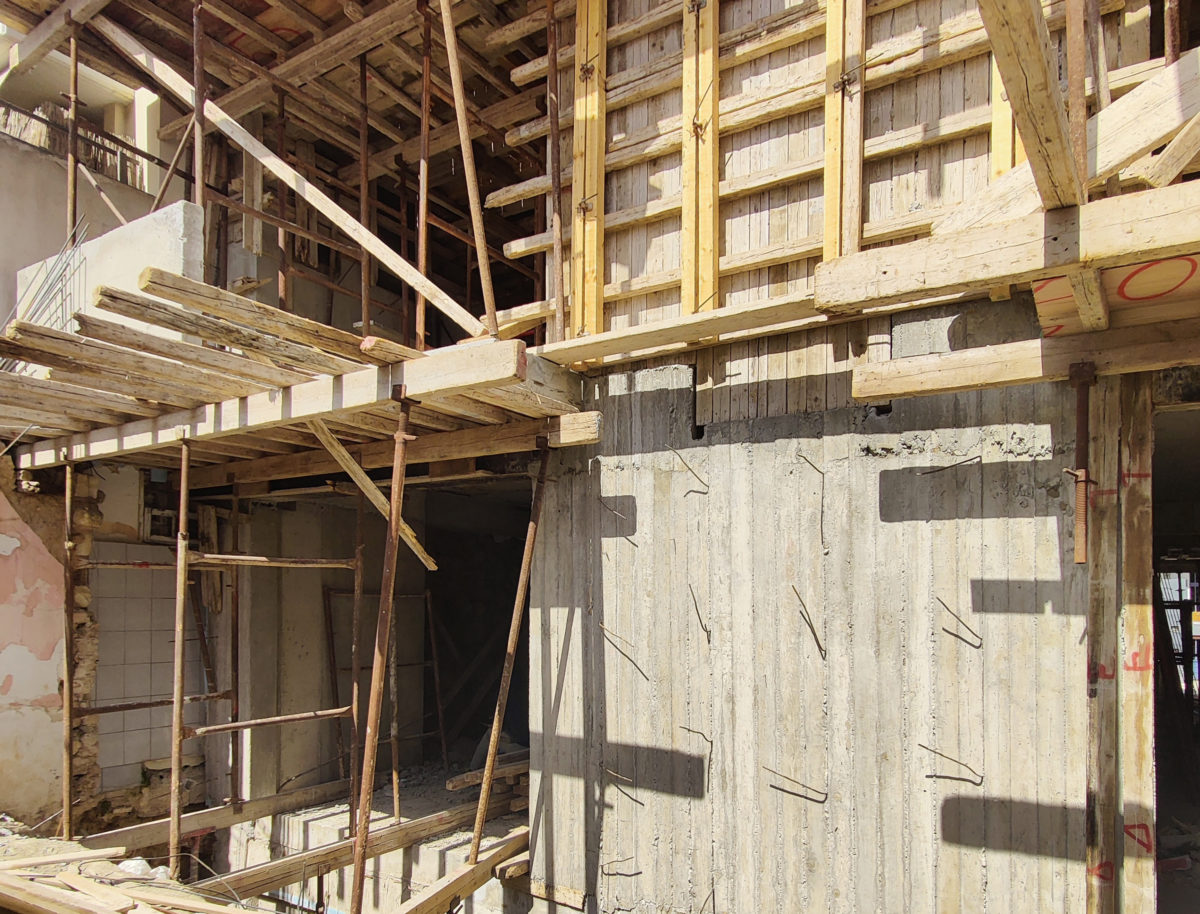
Ένα ατύχημα ή μια κακοτεχνία στο εργοτάξιο μπορεί να «φάει» ολόκληρο το κέρδος ενός έργου
Η σωστή ασφάλιση Κατά Παντός Κινδύνου Εργολάβου καλύπτει και τα δύο. Παρακάτω εξηγούμε τα δύο τμήματα που πρέπει να έχει κάθε ασφάλιση ανέγερσης οικοδομής.
Τα τελευταία 50 χρόνια η οικονομία της Ελλάδας στηρίχθηκε σε πολύ μεγάλο βαθμό στην οικοδομική δραστηριότητα. Από τις αρχές της δεκαετίας του 1970 κινητήριος δύναμη της κατασκευαστικής δραστηριότητας ήταν η ανάγκη στέγασης του πληθυσμού λόγω της αστυφιλίας αλλά και γενικότερα της οικονομικής ανάπτυξης που υπήρξε στα μεγάλα αστικά κέντρα έναντι της υπαίθρου.
Σύμφωνα με τα στοιχεία της Απογραφής 2021 της ΕΛΣΤΑΤ, οι περισσότερες κατοικίες στην Ελλάδα χτίστηκαν τις δεκαετίες 1960-1980, ενώ οι κατοικίες που έχουν κατασκευαστεί από το 2011 και μετά αντιστοιχούν μόλις στο 2,6%, προφανώς λόγω της οικονομικής κρίσης που βίωσε η χώρα.
Η αγορά ακινήτων ζητά πλέον νεόδμητα σπίτια, από Έλληνες αλλά και ξένους αγοραστές
Πλέον όμως η ανέγερση μιας οικοδομής γίνεται σε ένα εντελώς διαφορετικό περιβάλλον σε σχέση με το παρελθόν. Οι μεγαλύτερες απαιτήσεις σημαίνουν αυτομάτως και περισσότερους και μεγαλύτερους κινδύνους για τον εργολάβο-κατασκευαστή.
Σε αντίθεση με τα δημόσια έργα που ο Κύριος του Έργου προϋποθέτει την ασφάλιση του έργου για λόγους δημοσίου συμφέροντος, στα μικρά ιδιωτικά έργα εκ των πραγμάτων δεν υπήρχε η αντίστοιχη υποχρέωση. Πλέον από την 1η Ιουνίου 2025 οι κατασκευαστικές επιχειρήσεις με ετήσιο κύκλο εργασιών άνω των 500.000 ευρώ είναι υποχρεωμένες (ν. 5116/2024) να ασφαλίζουν τα στοιχεία του ενεργητικού τους για σεισμό, πλημμύρα και δασική πυρκαγιά.
Ένα Ασφαλιστήριο Ανέγερσης Οικοδομών χωρίζεται σε δύο βασικά τμήματα:
- Το πρώτο τμήμα έρχεται να καλύψει τις ζημιές που μπορεί να πάθει το ίδιο το έργο. Ουσιαστικά η ασφάλιση είναι μια εγγύηση ότι δεν θα ξεφύγει ο προϋπολογισμός του έργου από απρόβλεπτες δαπάνες που ο εργολάβος δεν είχε υπολογίσει.
- Το δεύτερο τμήμα αφορά τις Αστικές Ευθύνες προς τρίτους που μπορεί να προκύψουν από λάθη ή παραλείψεις αλλά και τα συχνά ατυχήματα στους εργάτες και το λοιπό προσωπικό. Δηλαδή το ασφαλιστήριο συμβόλαιο έρχεται σαν μια ομπρέλα κάλυψης στις δικαστικές αποφάσεις που κρίνεται υπεύθυνος ο Εργολάβος, οι υπεργολάβοι, ο Κύριος του Έργου και γενικότερα όσοι εμπλέκονται στο συγκεκριμένο έργο.
Ας δούμε πιο αναλυτικά τις ιδιαιτερότητες του κάθε τμήματος και γιατί η ασφάλιση της ανέγερσης μιας οικοδομής είναι «απαραίτητη».
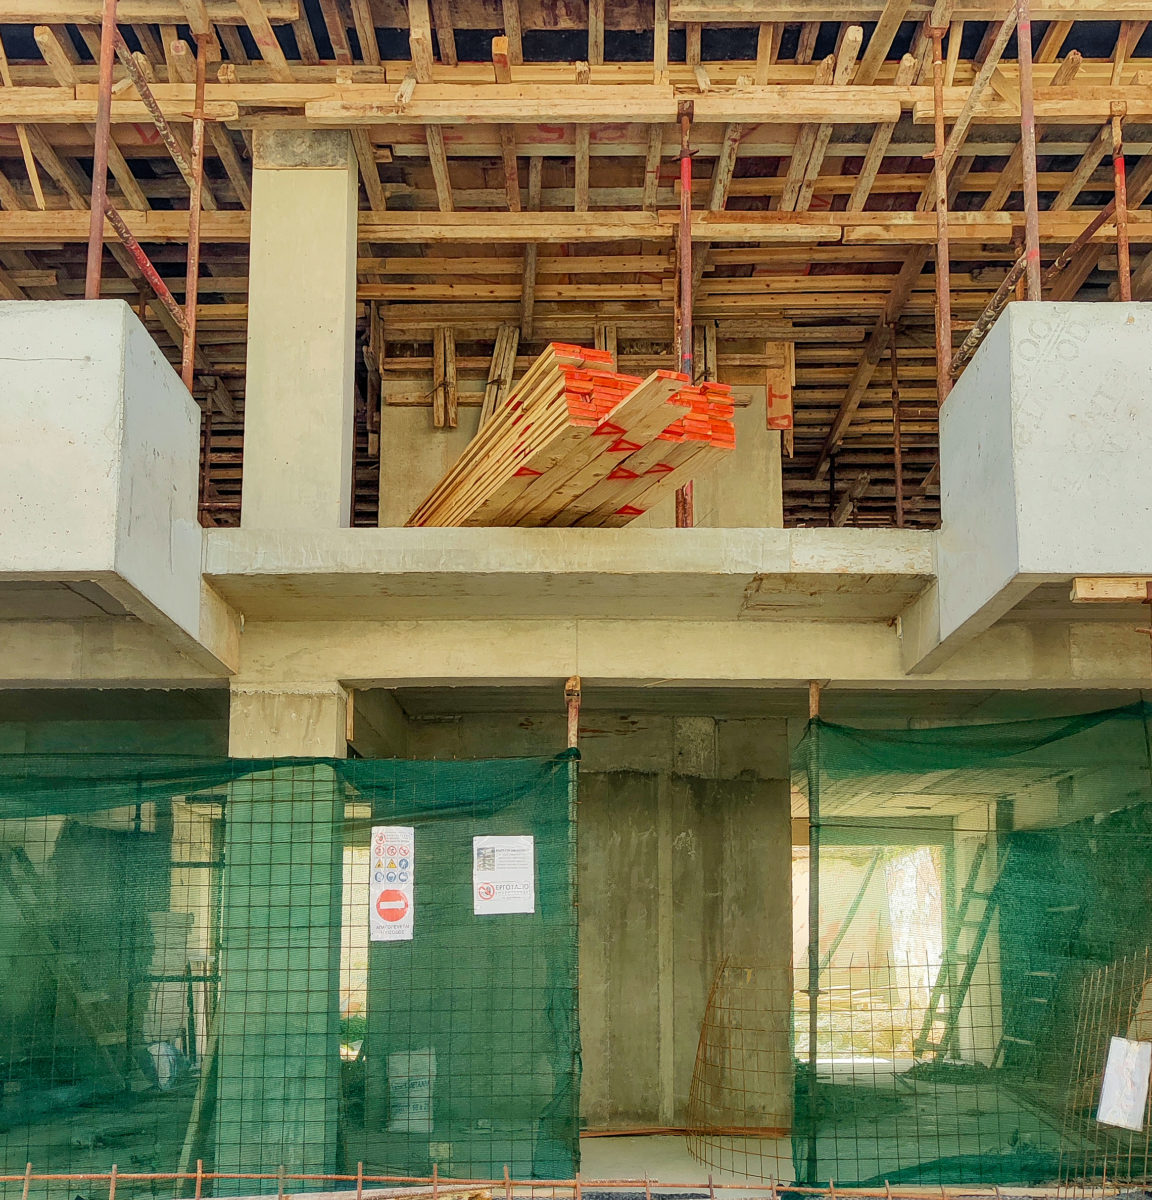
Τμήμα 1ο: Ζημιές στο Ίδιο το Έργο
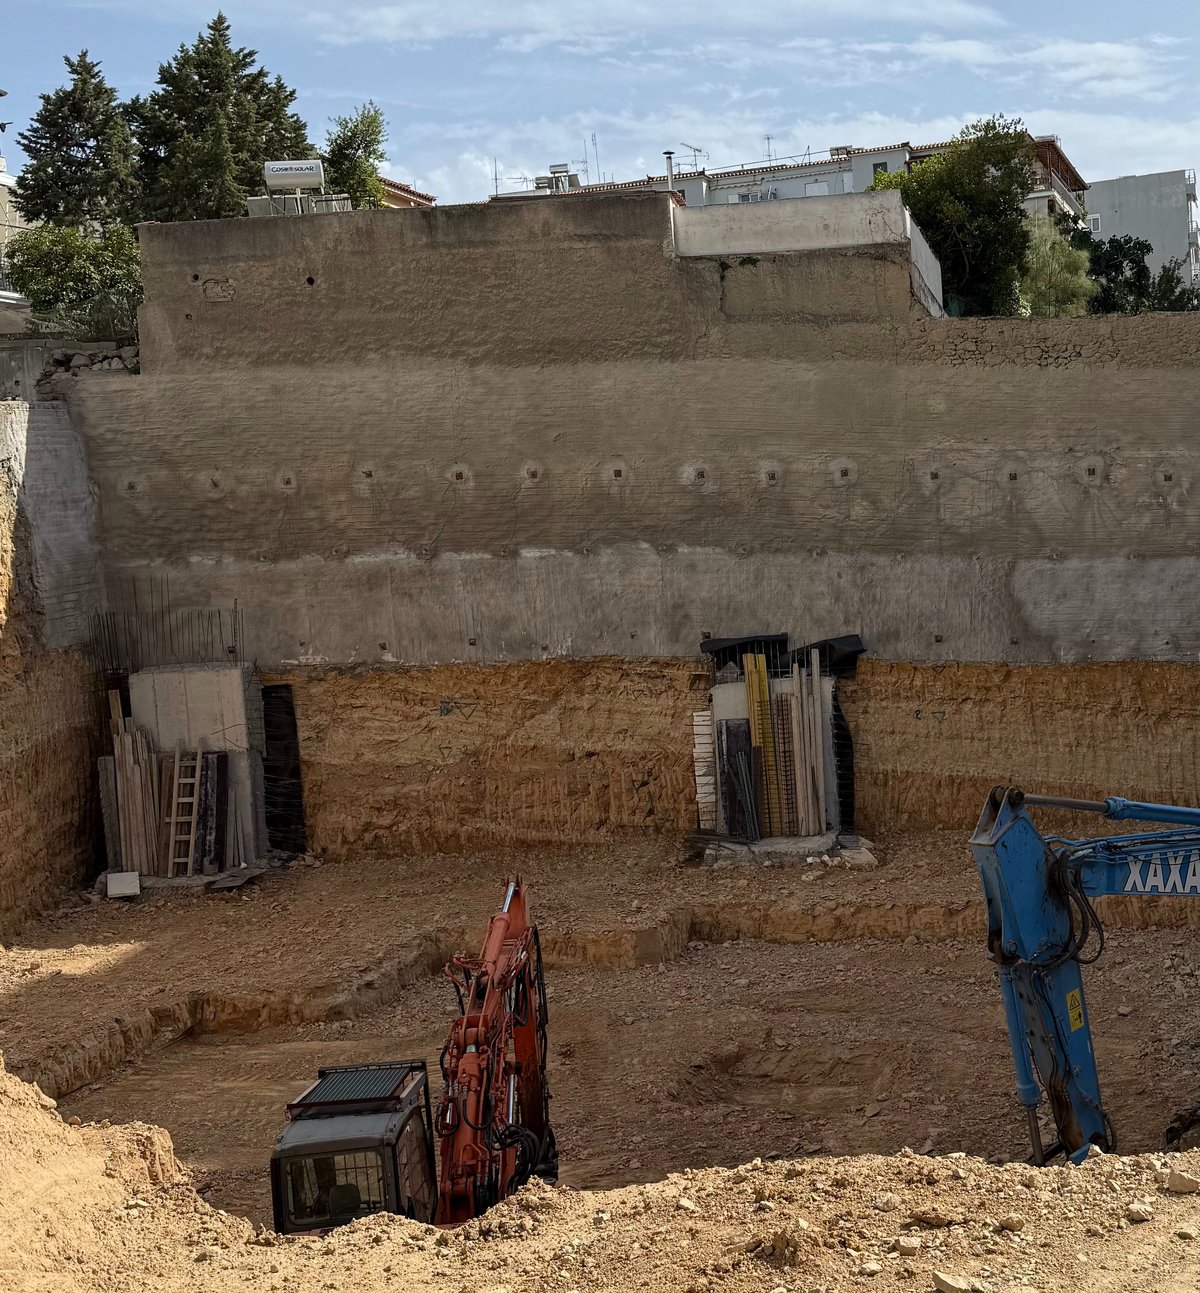
Μια οικοδομή στο στάδιο της κατασκευής της είναι περισσότερο ευάλωτη, ακόμα και στους συνηθισμένους κινδύνους, από ένα κτήριο που έχει αποπερατωθεί και είναι σε λειτουργία. Παραδείγματος χάριν τα Φυσικά Φαινόμενα μπορεί να προκαλέσουν μεγαλύτερες καταστροφές σε ένα ανοιχτό εργοτάξιο. Το ίδιο συμβαίνει και με την Καθίζηση εδάφους, την κλοπή και εννοείται με τον κίνδυνο του Σεισμού. Σύμφωνα με την πιο πρόσφατη έρευνα της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος για τις Τεχνικές Ασφαλίσεις (pdf – σελίδα 13), τα καιρικά φαινόμενα ήταν το 2025 η αιτία σε 46 από τις 295 ζημιές των συμβολαίων Κατά Παντός Κινδύνου Εργολάβου.
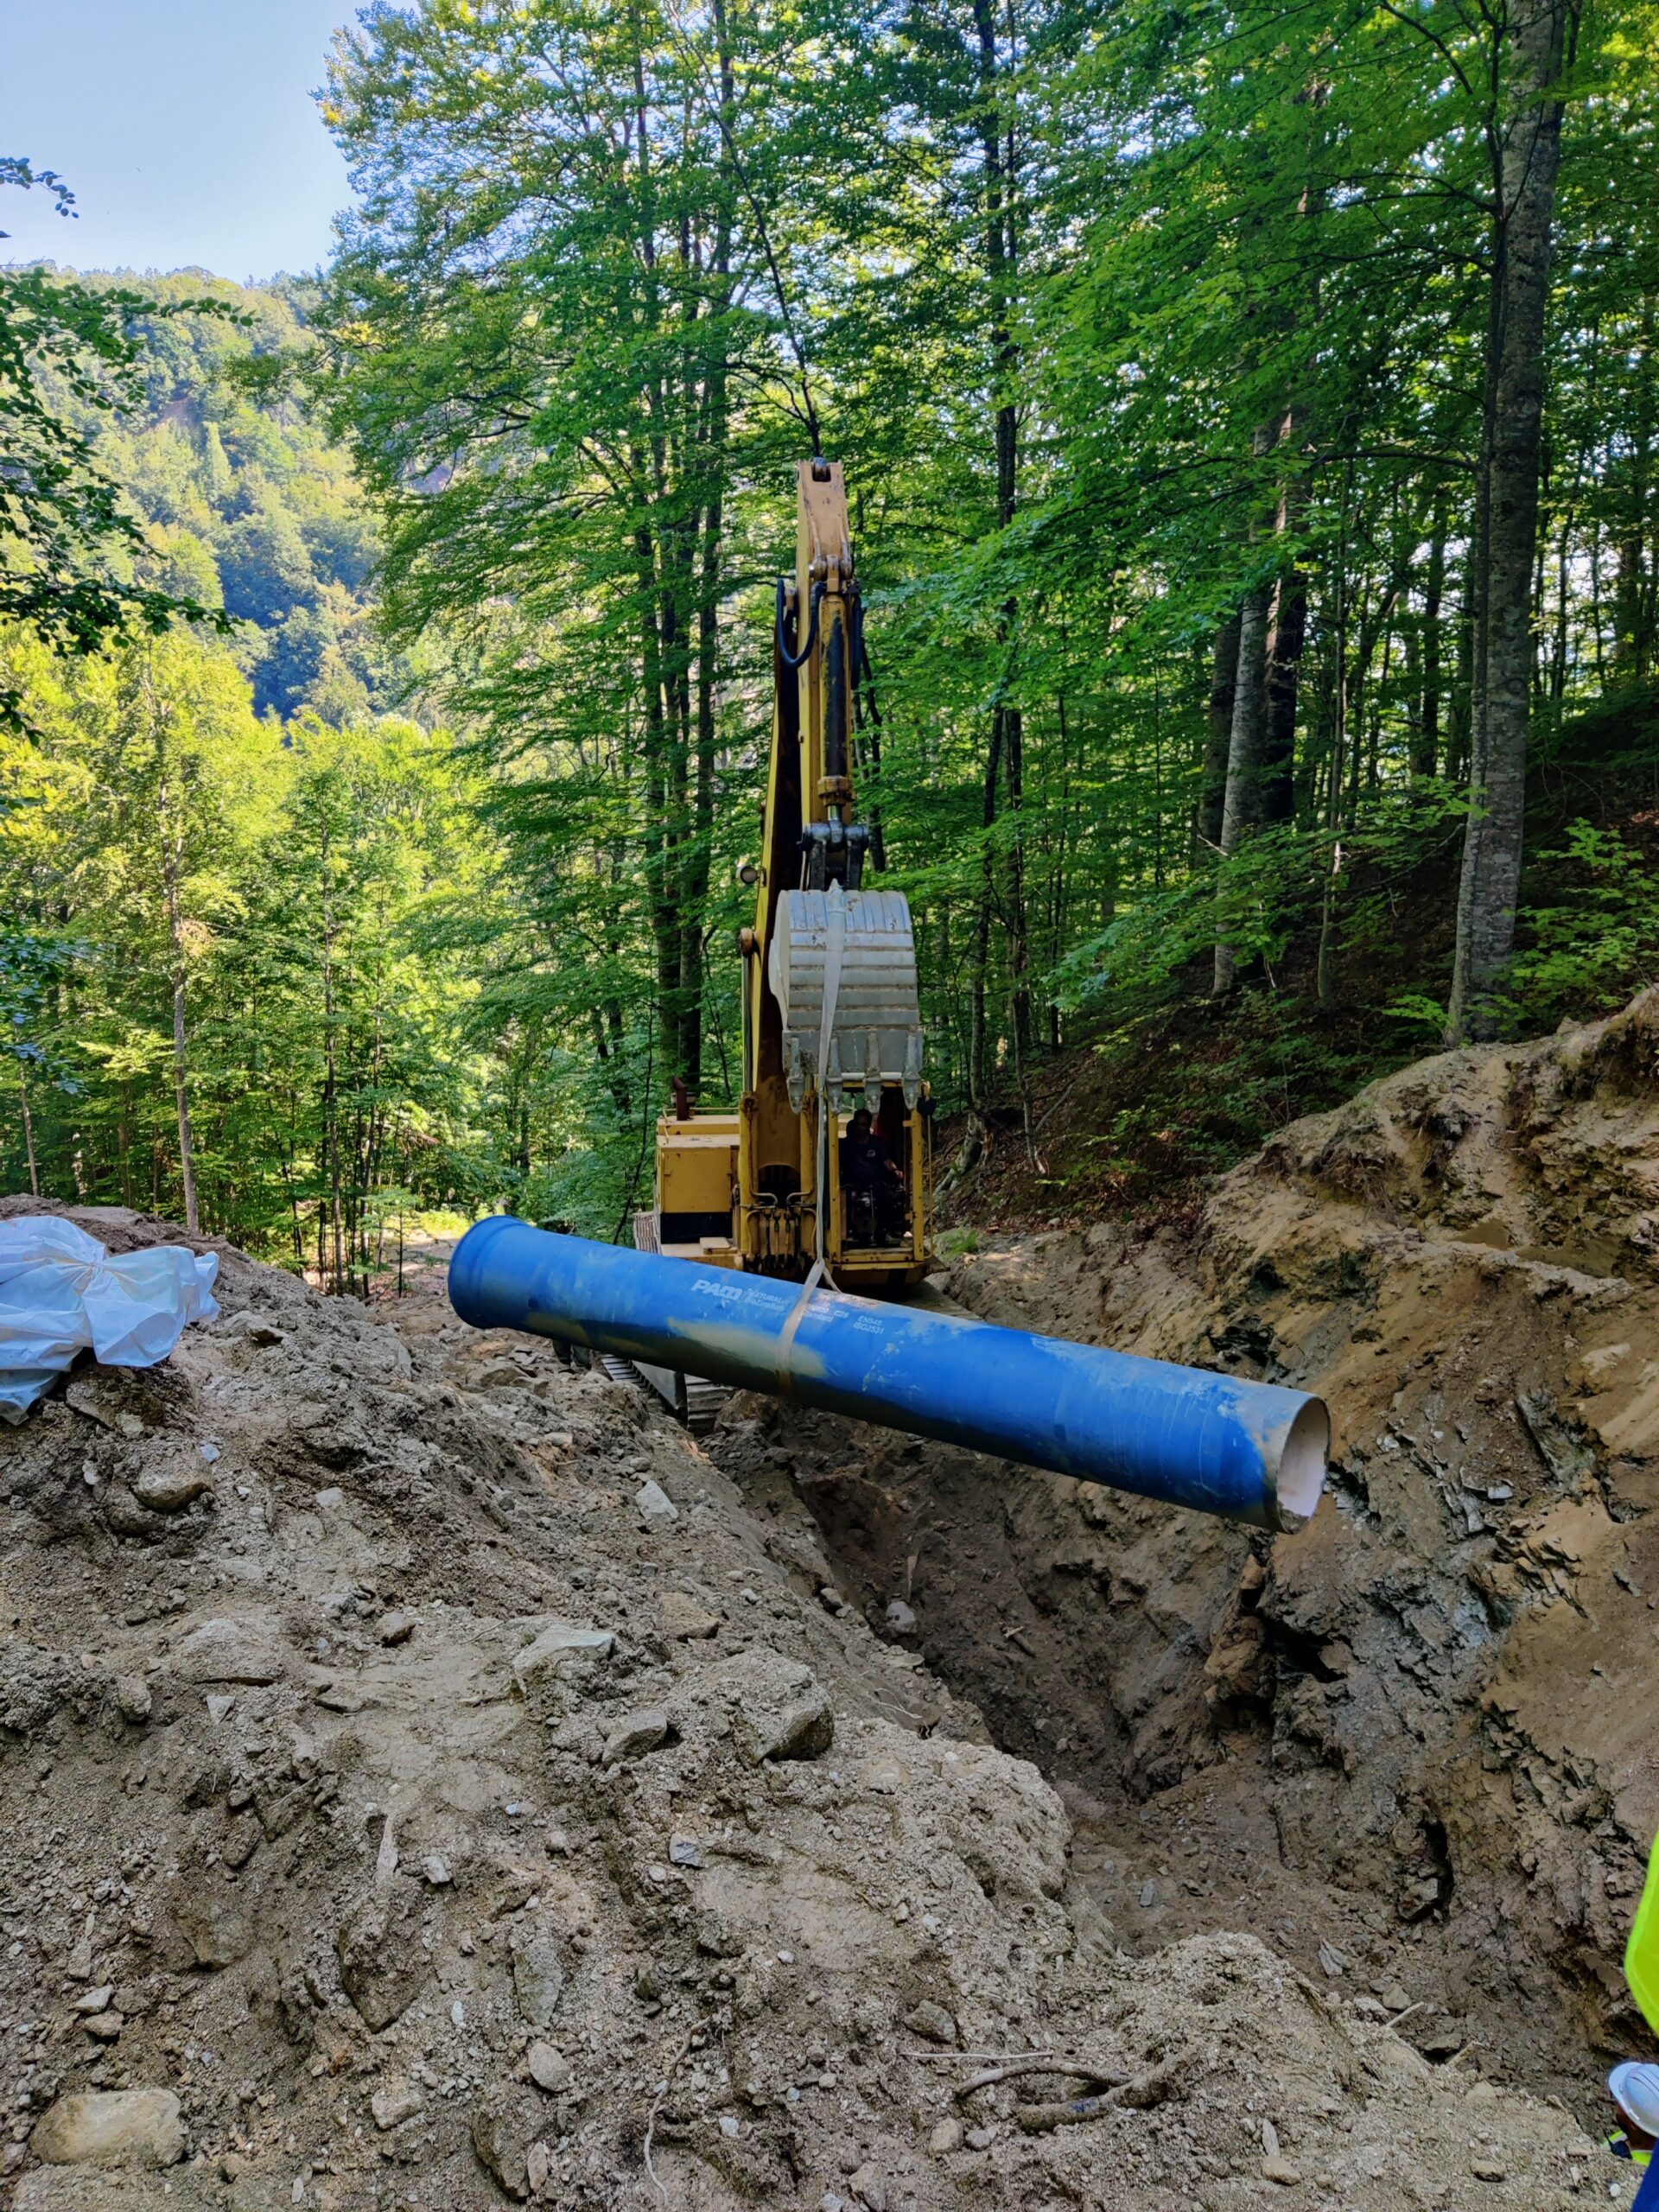
Όμως τα Ασφαλιστήρια Συμβόλαια Κατά Παντός Κινδύνου Εργολάβου, εκτός των ζημιών που οφείλονται σε εξωγενείς παράγοντες όπως αυτές που προαναφέραμε, καλύπτουν και τις ζημιές που μπορεί να βγάλει το ίδιο το έργο και εκεί έγκειται η πλήρης χρησιμότητα τους.
Τα Ασφαλιστήρια Συμβόλαια Κατά Παντός Κινδύνου Εργολάβου εξαιτίας της φύσης τους (καλύπτουν τα πάντα εκτός των εξαιρέσεων τους, σε αντίθεση με τα υπόλοιπα συμβόλαια που έχουν κατονομαζόμενες καλύψεις) είναι συμβόλαια που μπορούν να καλύψουν ακόμα και τις ζημιές που θα δημιουργηθούν από μια κακοτεχνία κατά την κατασκευή του έργου ή από μια παράληψη του προσωπικού ή ενός υπεργολάβου. Δηλαδή καλύπτονται οι ιδίες ζημιές στο έργο από οποιαδήποτε αιτία (πλην ελαχίστων συγκεκριμένων εξαιρέσεων). Κάνοντας ένα παραλληλισμό είναι σαν τη μικτή Ασφάλιση που ξέρουμε στις Ασφαλίσεις αυτοκινήτων.
Σε πολλές περιπτώσεις μια κακοτεχνία ή παράληψη δεν γίνεται άμεσα αντιληπτή με αποτέλεσμα να βγαίνει η ζημιά μεταγενέστερα στο χρονοδιάγραμμα του έργου προκαλώντας ακόμα μεγαλύτερες ζημιές.
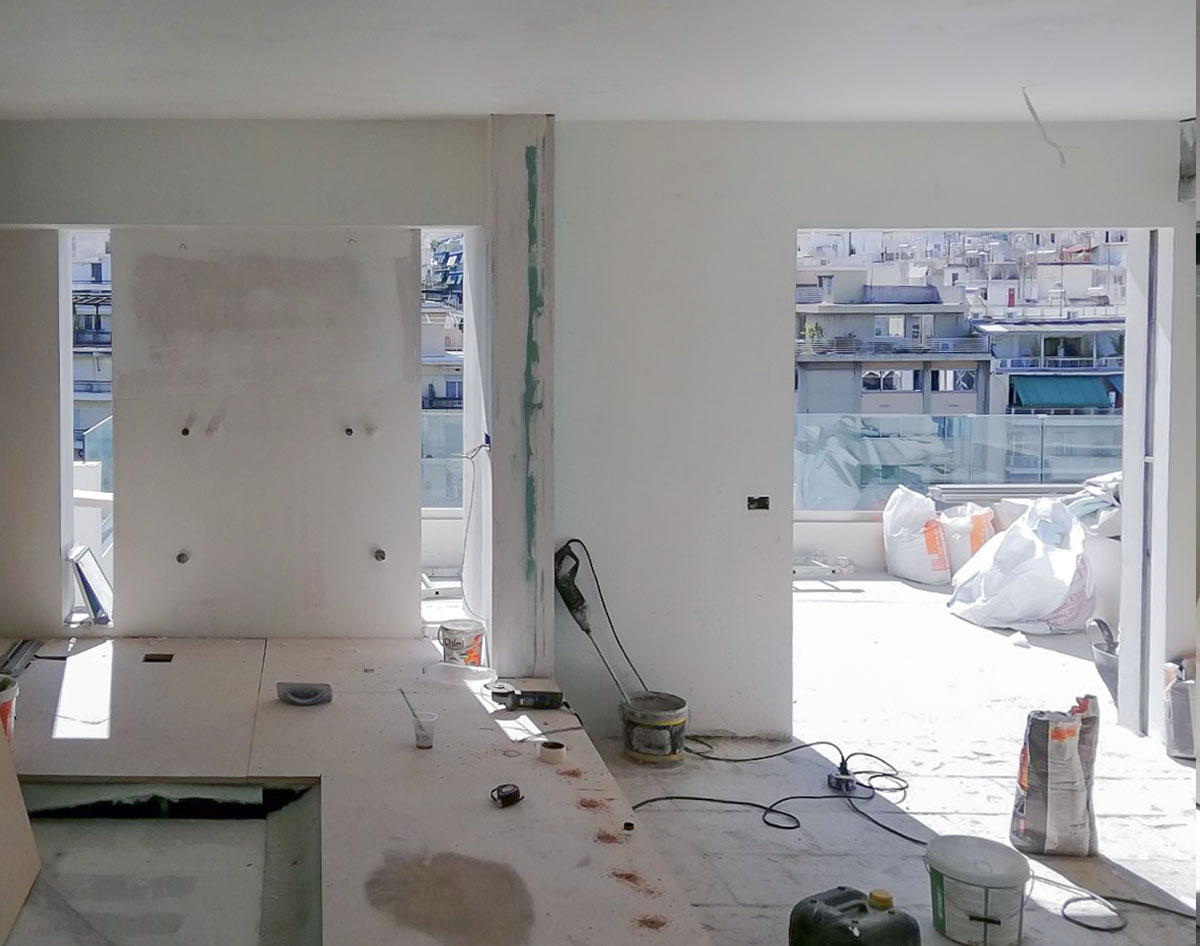
Επίσης πέρα από τις ζημιές στο Ασφαλισμένο Έργο πολύ συχνό φαινόμενο είναι οι ζημιές που προξενούνται στην Παρακείμενη Περιουσία του Κυρίου του Έργου κατά τη διάρκεια της κατασκευής της οικοδομής. Ο Ασφαλιστικός Πράκτορας που θα αναλάβει την διαχείριση του Ασφαλιστηρίου Συμβολαίου, σε συνεργασία με τον Εργολάβο, πρέπει να διερευνήσει επακριβώς την αξία της παρακείμενης περιουσίας και να ορίζεται ρητά στο Ασφαλιστήριο Συμβόλαιο ώστε να μπορούν να αποζημιωθούν οι παραπάνω καταστροφές.
Βέβαια οι παραπάνω περιπτώσεις που αναλύθηκαν είναι μερικοί από τους καλυπτόμενους κινδύνους ενός συμβολαίου. Επιγραμματικά καλύπτονται ακόμα οι ζημιές από Φωτιά, Κεραυνό, Έκρηξη, Κλοπή, Ζημιές από διάρρηξη, Βραχυκύκλωμα, Τρομοκρατικές Ενέργειες, Δοκιμαστική Λειτουργία κ.α.
Επίσης βασική επέκταση που μπορεί να δοθεί είναι η κάλυψη για τον εργοταξιακό εξοπλισμό που έχει ο εργολάβος όπως κοντέινερ, σκαλωσιές, παροχές νερού και ρεύματος κτλ. Ακόμα σαν επέκταση δίνεται και ο μηχανικός εξοπλισμός που μπορεί να υπάρχει όπως χωματουργικά μηχανήματα, γερανοί, εκσκαφείς κτλ.
Κλείνοντας το 1ο τμήμα του Ασφαλιστηρίου Συμβολαίου πρέπει απαραιτήτως να αναφερθεί η σημασία της Ασφαλιστικής κάλυψης κατά τη διάρκεια της Συντήρησης του Έργου. Η κάλυψη της Συντήρησης αφορά την περίοδο μετά την παράδοση του έργου και έχει να κάνει με τις συμβατικές υποχρεώσεις του εργολάβου. Ζημιές που έχουν ως γενεσιουργό αιτία την περίοδο της κατασκευής, αποζημιώνονται στο σύνολο τους, μέχρι το χρονικό διάστημα που έχει προαποφασιστεί κατά την έναρξη της Ασφάλισης.
Ζητήστε προσφορά για το έργο σας
Τμήμα 2ο: Γενική Αστική Ευθύνη & Εργοδοτική Αστική Ευθύνη
Στα εργοτάξια γινόντουσαν ανέκαθεν ατυχήματα και –δυστυχώς- θα συνεχίσουν να γίνονται. Παρόλο που τα μέτρα ασφαλείας είναι ολοένα και πιο αυστηρά, παρόλο που η εμπειρία ετών λειτουργεί αποτρεπτικά στις κακοτοπιές, είναι τέτοια η φύση του εργοταξίου που το παραπάνω γεγονός δεν θα αλλάξει ποτέ. Όμως αυτό που έχει αλλάξει είναι η συχνότητα των απαιτήσεων για τα ατυχήματα που συμβαίνουν αλλά και οι οικονομικές απαιτήσεις που επιδικάζονται από τα δικαστήρια. Στην ίδια έρευνα της Ένωσης, σχεδόν 1 στις 3 ζημιές των συμβολαίων Κατά Παντός Κινδύνου Εργολάβου το 2025 αφορούσε Αστική Ευθύνη (96 από τις 295).
Παλαιότερα για ένα μικρό ατύχημα μπορεί κάποιος να μην κινούταν νομικά για τις ζημιές που είχε υποστεί, πλέον όμως όλοι θα διερευνήσουν αυτό το ενδεχόμενο. Αυτό ίσως έχει να κάνει με την οικονομική κρίση, ίσως με την αυξημένη εξάρτηση που έχει ο κόσμος από την καθημερινή του εργασία, ίσως με το ότι οι δικηγόροι είναι όλο και πιο συχνά στο κοντινό περιβάλλον ενός ατόμου, ίσως και με όλα τα παραπάνω μαζί.
Άξιο αναφοράς είναι ότι και τα δικαστήρια πλέον και σωστά, σε σοβαρότερα ατυχήματα που συμβαίνουν σε κάποιον τρίτο, επιδικάζουν μεγαλύτερες αποζημιώσεις καθώς λαμβάνονται υπ όψιν τους πολλοί παράγοντες όπως η σοβαρότητα της σωματικής βλάβης, η ηλικία του παθόντα, η οικογενειακή του κατάσταση, η απουσία από την εργασία του, η ψυχική οδύνη και οτιδήποτε άλλο κρίνει εύλογα η έδρα του δικαστηρίου.
Εφόσον λάβουμε υπ όψιν όλα τα παραπάνω και καθώς οι οικοδομές συνήθως γίνονται σε αστικό περιβάλλον που έχει έντονη κινητικότητα, είναι συχνό φαινόμενο να γίνονται ατυχήματα σε κάποιον διερχόμενο πολίτη ή γενικότερα σε κάποιον τρίτο όπως μπορεί να είναι ένας γείτονας, μια παρέα νεαρών που θα μπει το βράδυ εντός της οικοδομής κτλ.
Το βασικότερο όλων όμως και εκεί που πρέπει να δοθεί ιδιαίτερα μεγάλη προσοχή είναι η κάλυψη της Εργοδοτικής Ευθύνης. Δυστυχώς οι εργάτες οικοδομών έχουν από τα πιο επικίνδυνα επαγγέλματα: σύμφωνα με τον Ευρωπαϊκό Οργανισμό για την Ασφάλεια και την Υγεία στην Εργασία, σχεδόν 1 στα 4 θανατηφόρα εργατικά ατυχήματα στην Ευρωπαϊκή Ένωση το 2023 έγινε στον κατασκευαστικό κλάδο. Η σωματική κόπωση, οι καιρικές συνθήκες (ήλιος, ζέστη, κρύο, βροχή), οι εκάστοτε συνθήκες εργασίας όπως είναι τα μεγάλα ύψη, επικίνδυνα και βαριά υλικά, συνθέτουν ένα μίγμα που σαν αποτέλεσμα έχει τα βαριά ή/και θανατηφόρα ατυχήματα.
Συνοψίζοντας τα παραπάνω το συμπέρασμα είναι ότι, σε συνεργασία με τον Ασφαλιστικό Πράκτορα, πρέπει να καλύψουμε τις Αστικές και Εργοδοτικές Ευθύνες που απορρέουν από ένα κατασκευαστικό έργο αλλά και να διαμορφωθεί το κατάλληλο όριο κάλυψης για αυτές τις περιπτώσεις. Το συχνότερο λάθος που υφίσταται σε τέτοιου είδους συμβόλαια είναι το μικρό όριο κάλυψης που την κρίσιμη στιγμή δεν επαρκεί για να καλύψει την αποζημίωση που έχει επιδικάσει το εκάστοτε δικαστήριο.
Σχετικά με τα παραπάνω δυο τμήματα (Ιδίες Ζημιές – Γενική Αστική Ευθύνη & Εργοδοτική Αστική Ευθύνη) έγινε στο μέτρο του δυνατού μια αναλυτική παρουσίαση με σκοπό μια αρχική ενημέρωση. Για να ενημερωθείτε αναλυτικά για τα παραπάνω αλλά και να σας εκδώσουμε μια δωρεάν προσφορά Ασφάλισης εφόσον το επιθυμείτε, παρακαλώ συμπληρώστε τα στοιχεία σας στην κατάλληλη φόρμα.
Συχνές ερωτήσεις
Είναι υποχρεωτική η ασφάλιση ανέγερσης οικοδομής;
Στα ιδιωτικά έργα η ασφάλιση Κατά Παντός Κινδύνου δεν είναι υποχρεωτική από τον νόμο. Αν όμως η οικοδομή ανήκει σε κατασκευαστική εταιρεία με ετήσιο κύκλο εργασιών άνω των 500.000 ευρώ, πρέπει να ασφαλιστεί τουλάχιστον για σεισμό, πλημμύρα και δασική πυρκαγιά (δείτε την επόμενη ερώτηση). Επίσης, την ασφάλιση τη ζητούν συχνά οι τράπεζες όταν το έργο χρηματοδοτείται με δάνειο, ενώ στα δημόσια έργα την προβλέπει η σύμβαση. Ακόμα και όταν δεν είναι υποχρεωτική, μια σοβαρή ζημιά ή ένα ατύχημα μπορεί να κοστίσει περισσότερο από το κέρδος όλου του έργου.
Είναι υποχρεωμένη η κατασκευαστική μου εταιρεία να ασφαλίσει την οικοδομή που χτίζει;
Αν ο ετήσιος κύκλος εργασιών της είναι άνω των 500.000 ευρώ, ναι. Από την 1η Ιουνίου 2025 πρέπει να ασφαλίζει τα στοιχεία του ενεργητικού της για σεισμό, πλημμύρα και δασική πυρκαγιά, για τουλάχιστον το 70% της αξίας τους. Σε αυτά περιλαμβάνονται οι οικοδομές που χτίζει και της ανήκουν, π.χ. όταν χτίζει για να πουλήσει ή με αντιπαροχή, αλλά και οι εγκαταστάσεις, τα μηχανήματα, ο εξοπλισμός και τα επαγγελματικά οχήματά της. Το πρόστιμο για όποιον δεν συμμορφώνεται είναι 10.000 ευρώ, ενώ η επιχείρηση εξαιρείται και από την κρατική αρωγή για τις ζημιές που θα πάθει.
Ποιον καλύπτει: τον εργολάβο, τον ιδιοκτήτη ή τους υπεργολάβους;
Το συμβόλαιο μπορεί να καλύπτει όλους όσους εμπλέκονται στο έργο: τον Κύριο του Έργου, τον εργολάβο και τους υπεργολάβους. Γι’ αυτό είναι σημαντικό να αναφέρονται σωστά όλοι στο ασφαλιστήριο.
Καλύπτονται οι ζημιές στα όμορα (γειτονικά) κτήρια;
Ναι, μπορούν να καλυφθούν, ανάλογα με τη συμφωνία που θα πετύχει ο ασφαλιστικός σας πράκτορας με την ασφαλιστική εταιρία. Είναι από τα σημεία που χρειάζονται τη μεγαλύτερη προσοχή, ειδικά όταν η οικοδομή χτίζεται σε πυκνοδομημένη περιοχή, δίπλα σε άλλα κτήρια.
Καλύπτονται οι ζημιές που θα προκληθούν από δονήσεις, μετακίνηση ή εξασθένηση υποστηριγμάτων;
Ναι, μπορούν να καλυφθούν, αν στο συμβόλαιο έχει ενσωματωθεί το αντίστοιχο παράρτημα επέκτασης κάλυψης. Το παράρτημα αυτό επεκτείνει την Αστική Ευθύνη του συμβολαίου, ώστε να καλύπτει ζημιές σε τρίτους, όπως τα γειτονικά κτήρια, που προκαλούνται από δονήσεις ή από υποχώρηση και εξασθένηση της στήριξης του εδάφους κατά τις εργασίες, για παράδειγμα στις εκσκαφές, στη θεμελίωση ή σε μια κατεδάφιση. Χωρίς αυτό το παράρτημα, τέτοιες ζημιές συνήθως εξαιρούνται. Είμαστε από τους λίγους ασφαλιστικούς πράκτορες που μπορούν να το προσφέρουν.
Πόσο κοστίζει η ασφάλιση ενός έργου;
Το κόστος εξαρτάται από τον προϋπολογισμό και τη διάρκεια του έργου, το είδος της κατασκευής, την περιοχή, τα όρια της Αστικής Ευθύνης και τις απαλλαγές που θα επιλέξετε. Για ακριβή προσφορά χρειαζόμαστε μια σύντομη περιγραφή του έργου.
Πότε πρέπει να ξεκινήσει η ασφάλιση;
Πριν ξεκινήσουν οι εργασίες, από την πρώτη μέρα του εργοταξίου. Μια ζημιά ή ένα ατύχημα μπορεί να συμβεί ήδη από τις εκσκαφές, πριν καν φανεί η οικοδομή.
Καλύπτεται μια κακοτεχνία;
Καλύπτονται τα έξοδα επισκευής των ζημιών που θα προκαλέσει η κακοτεχνία στο έργο, όχι τα έξοδα της ίδιας της κακοτεχνίας.
Τι γίνεται μετά την παράδοση του έργου;
Με την κάλυψη της Περιόδου Συντήρησης αποζημιώνονται ζημιές που εμφανίζονται μετά την παράδοση, αλλά οφείλονται σε αιτία της περιόδου κατασκευής, για όσο διάστημα έχει συμφωνηθεί στο συμβόλαιο.
νέα :
‣
Workshop Swiss Re Institute
27.10.2025
‣
Ασφάλιση Υδροηλεκτρικού Σταθμού
10.02.2025
‣
Renewable & Storage Forum
30.10.2024
‣
‣
Αποζημίωση 12 εκατομύρια ευρώ σε 4 μήνες
15.02.2024
‣
Ασφάλιση Πιστώσεων Επιχείρησης
10.01.2024
‣
Παραγωγή Ενέργειας στον Καύσωνα Κλέων
12.07.2023
‣
Συμμετοχή στην έκθεση Verde.Tec 2023
20.03.2023
‣
verde.tec
14.03.2023
‣
Φορολογικά κίνητρα για την Ασφάλιση Σεισμού
23.02.2023
‣
Διείσδυση Τεχνικών Ασφαλίσεων
28.11.2022
‣
‣
‣
Κατάρρευση υπο ανέγερση Οικοδομής
19.01.2022
‣
Κλοπές σε Φωτοβολταϊκά πάρκα
26.10.2021

